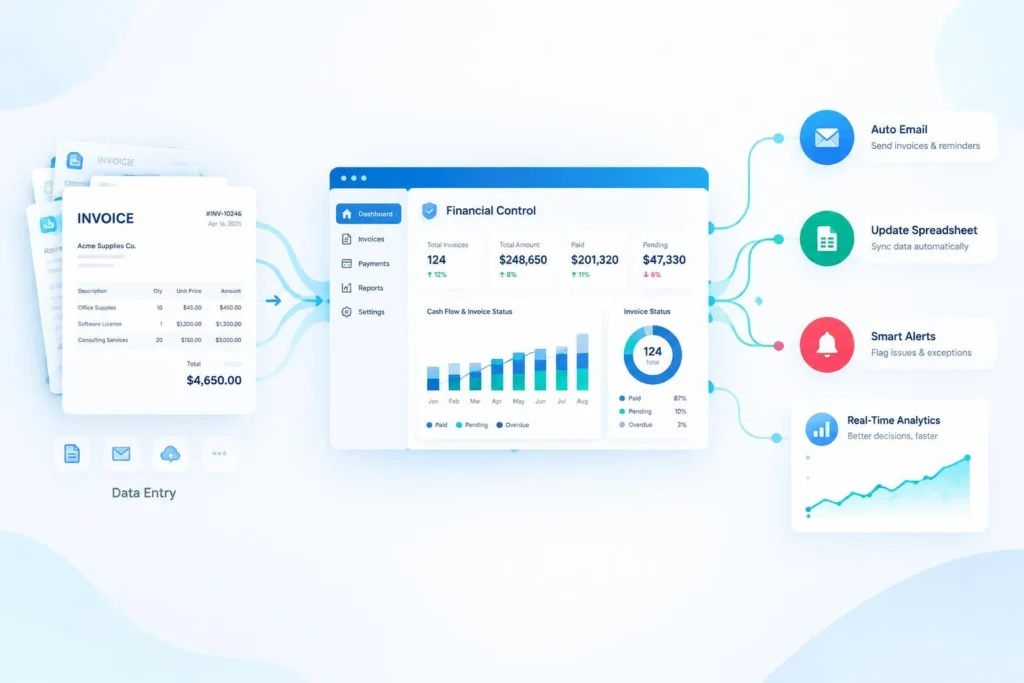

Quand les factures circulent par e-mail, que plusieurs tableurs cohabitent et que les relances dépendent d’un suivi manuel, la gestion financière perd en fiabilité et en réactivité. Les outils numériques permettent de centraliser les flux, d’automatiser les opérations répétitives et de transformer les données comptables en décisions concrètes, sans déployer un système complexe dès le départ.
Repérer le moment où les tableurs ne suffisent plus
Excel reste utile pour des analyses ponctuelles, mais il montre ses limites lorsque les volumes augmentent : doubles saisies, versions contradictoires, formules fragiles et informations isolées entre la facturation, la banque et la comptabilité. Le risque ne se limite pas au temps perdu. Une vision incomplète des échéances peut retarder une relance client, masquer une tension de trésorerie ou fausser une prévision.
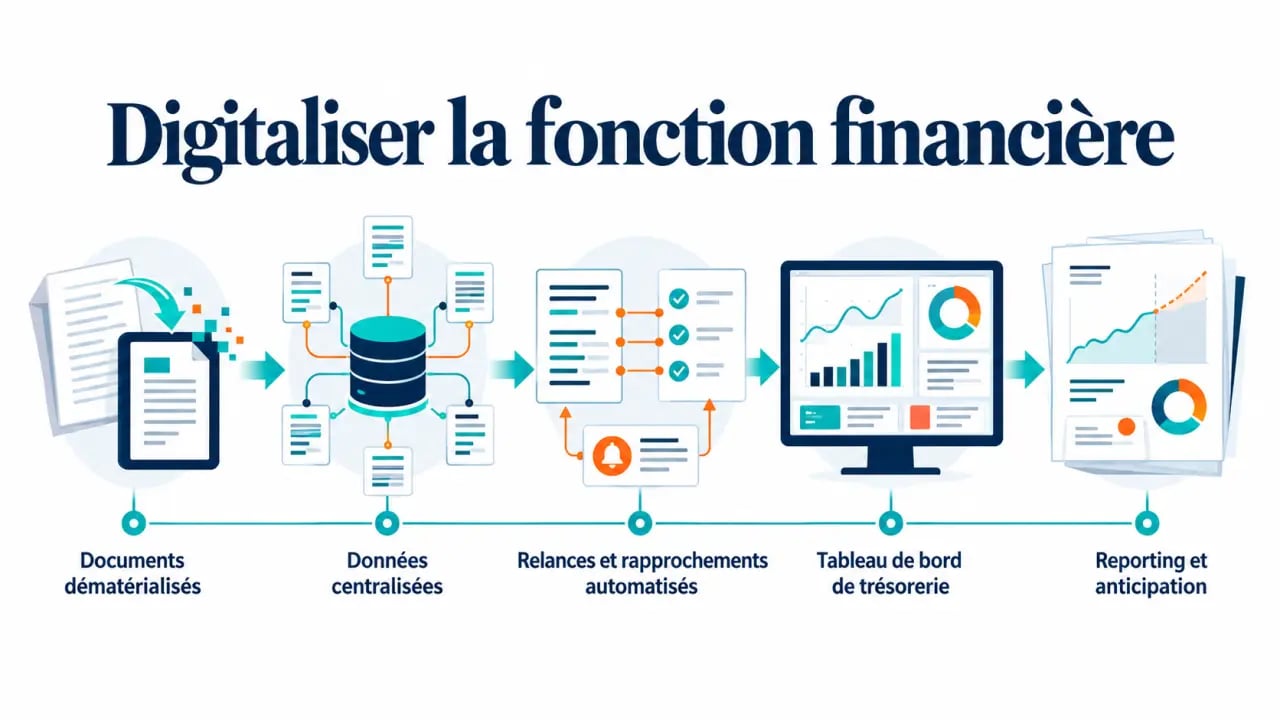
La digitalisation financière devient prioritaire lorsque l’entreprise peine à connaître son solde prévisionnel, à consolider ses données ou à clôturer ses reportings dans des délais utiles. Elle accompagne un changement de méthode : passer d’une gestion qui constate les mouvements passés à un pilotage qui repère les écarts et anticipe les besoins de financement.
Numériser la chaîne documentaire avant d’automatiser
Une donnée saisie une fois, accessible au bon moment
La dématérialisation des factures, justificatifs, contrats et notes de frais forme le socle d’une gestion plus fluide. Une GED, ou gestion électronique des documents, facilite le classement, la recherche et le partage des pièces, tout en limitant les pertes de fichiers. L’EDI, ou échange de données informatisé, peut aussi accélérer les échanges structurés avec certains clients ou fournisseurs.
Une chaîne de données cohérente relie les éléments qui influencent réellement le cash : commande, facture émise, date d’échéance, règlement reçu, avoir éventuel et coût associé. Cette continuité permet de suivre le parcours complet d’un euro, de sa promesse commerciale jusqu’à son encaissement sur le compte bancaire.
Des règles simples pour des documents exploitables
Numériser des PDF sans organisation ne résout pas le problème. Il faut définir une nomenclature, des champs obligatoires, des circuits de validation et une durée de conservation adaptée. Une facture doit pouvoir être rattachée rapidement au fournisseur, au centre de coût, à l’échéance et au statut de paiement. La qualité documentaire conditionne ensuite celle des automatisations et du reporting.
Automatiser les tâches qui créent des retards et des erreurs
Les gains les plus directs viennent des opérations fréquentes, standardisées et peu décisionnelles. Un logiciel peut générer les factures à partir des devis validés, rapprocher certaines transactions bancaires, collecter les notes de frais, envoyer des rappels avant ou après échéance et préparer les données nécessaires à la comptabilité ou à la paie. Les équipes consacrent alors davantage de temps au contrôle des anomalies, à la négociation et à l’analyse.
- Programmer les relances selon le montant, l’ancienneté et le profil client ;
- Mettre en place des validations pour les achats et les paiements ;
- Catégoriser les dépenses avec des règles contrôlables ;
- Synchroniser la facturation avec le CRM pour éviter les ruptures entre vente et encaissement ;
- Signaler les échéances fournisseurs et les déclarations à préparer.
Pour arbitrer les choix d’organisation ou faire monter les équipes en compétence, les expertises en finance chez institution la providence peuvent aussi éclairer les enjeux de pilotage et de transformation de la fonction financière.
Choisir le bon outil selon le besoin, pas selon la promesse
Un outil unique n’est pas toujours nécessaire. Une TPE peut commencer par une solution de facturation et de comptabilité en ligne connectée à sa banque. Une PME qui doit coordonner les ventes, les achats, les stocks et la comptabilité aura davantage intérêt à étudier un ERP. Une direction financière confrontée à des flux importants peut compléter son environnement avec une solution spécialisée de trésorerie ou de business intelligence.
| Solution | Usage principal | À privilégier lorsque |
|---|---|---|
| Logiciel comptable | Saisie, rapprochement, production comptable | La priorité est la fiabilité de la chaîne comptable |
| Outil de trésorerie | Prévisions, soldes, échéances et scénarios | La visibilité sur le cash est insuffisante |
| ERP | Données partagées entre services | Les processus sont interdépendants et les fichiers dispersés |
| GED ou EDI | Documents et échanges structurés | Les pièces sont nombreuses ou difficiles à tracer |
Avant de signer, vérifiez les intégrations avec la banque, le CRM, la paie et l’expert-comptable. Examinez aussi les possibilités d’export, la réversibilité des données et le coût total : abonnement, paramétrage, migration, formation et support. La solution retenue doit rester adaptée à la taille de l’entreprise, à son activité et à son niveau de maturité numérique.
Piloter la trésorerie avec des indicateurs lisibles et sécurisés
Un tableau de bord financier efficace ne multiplie pas les KPI. Il répond à quelques questions immédiates : quel est le solde disponible, quels encaissements sont attendus, quelles dépenses arrivent, où se situent les impayés et quel scénario devient probable si un client règle en retard ? Les indicateurs peuvent inclure le chiffre d’affaires facturé, l’encours client, les échéances à sept, trente ou quatre-vingt-dix jours et la prévision de trésorerie.
La fiabilité dépend de données actualisées, de règles de rapprochement et de responsables clairement désignés. Il faut aussi sécuriser l’accès aux informations : droits limités selon les rôles, authentification renforcée, sauvegardes testées, journal des actions et procédures de validation pour les paiements sensibles. La confidentialité des données accompagne le pilotage financier, car une information accessible doit aussi rester protégée.
Enfin, déployez les outils progressivement. Commencez par un processus mesurable, comme la relance des impayés ou la collecte des factures fournisseurs. Nettoyez les données existantes, formez les utilisateurs et suivez des critères concrets : délai de traitement, nombre d’erreurs, encours client et précision des prévisions. Cette démarche rend l’investissement visible et facilite l’adoption des nouveaux outils.